¿Por qué tantas personas compran empresas que parecían buenas inversiones y terminan atrapadas en malos negocios?
La respuesta es simple: no es que no tengan los medios o la motivación para tener éxito, sino que a menudo fracasan por un análisis deficiente. Cuando evaluamos un negocio como una buena idea sin considerar que necesita ingresos reales para sostenerse, el error se vuelve estructural. Analizar una empresa sin un método claro convierte cualquier compra en una simple apuesta.
Una mala elección no solo no te liberará, sino que podría atarte aún más a una situación de estrés, deudas y sin salida. Si no se hace un análisis exhaustivo de la empresa que vas a comprar, el resultado es predecible: pagas de más, heredas problemas ocultos y terminas siendo rehén de un negocio que no podrá sostenerte.
¿Por qué la mayoría compra empresas que empeoran su situación?
La respuesta suele ser la misma: la urgencia. Cansados de su trabajo actual, los compradores se dejan llevar por números inflados, historias persuasivas de los vendedores o la creencia errónea de que “harán algo para que funcione”. Esto no es una estrategia, es simplemente una apuesta.
El verdadero error no es la decisión de salir del sistema, sino la falta de comprensión de lo que mantiene viva a una empresa cuando el propietario se va.
Lo que realmente define si una empresa te libera o te hunde
- No es la facturación.
- No es la antigüedad. No es el potencial.
- Es la estructura interna que sostiene el negocio sin ti y sin el vendedor.
La mayoría analiza mal porque mira lo que brilla y no lo que sostiene.
| Decisión mal tomada | Lo que parece al inicio | Lo que realmente ocurre | Impacto real en tu vida |
|---|---|---|---|
| Elegir empresa por emoción | “Me veo siendo dueño de esto” | El negocio depende del dueño actual | Terminas atrapado en una operación que no puedes soltar |
| Comprar sin analizar al vendedor | “El negocio funciona solo” | El dueño concentra clientes y decisiones | El ingreso cae cuando el dueño se va |
| Priorizar facturación | “Vende mucho, eso es bueno” | El flujo de caja no cubre tu salario | Sigues dependiendo de tu empleo |
| Ignorar la recurrencia | “Siempre entran ventas” | Ingresos irregulares y estacionales | Estrés financiero constante |
Si una empresa no puede pagarte un salario, financiar su deuda y operar sin el propietario, entonces no es una salida, es una trampa.
Error 1. Confundir ingresos con rentabilidad
Este es un error común. Muchas personas ven una alta facturación y asumen que el negocio es rentable. Pero los ingresos no pagan salarios ni préstamos; eso lo hace el flujo de caja.
Una empresa que parece tener cifras excelentes podría no tener el flujo de caja necesario para satisfacer a su comprador. Si no analizas el flujo de caja libre ajustado, te arriesgas a comprar volumen en lugar de viabilidad.
Error 2: Ignorar la dependencia del propietario
Es el riesgo más subestimado. Si el negocio funciona únicamente porque el propietario actual tiene control total, en realidad no estás comprando una empresa, sino su trabajo. Y ese trabajo desaparece cuando se va. Ocurre cuando el propietario:
- Controla operaciones críticas.
- No documenta los procesos.
- Toma todas las decisiones.
- Resuelve todos los problemas.
No estás comprando una empresa; estás comprando su agenda. Y cuando el propietario se va, el negocio puede colapsar. Sin procesos, delegación y un equipo operativo, la compra se convierte en un autoempleo costoso.
Error 3: No analizar la recurrencia de los ingresos
Un negocio sin ingresos recurrentes siempre dependerá de nuevas ventas, lo que incrementa el riesgo y la presión. Si menos del 35% de sus ingresos son recurrentes, la empresa estará constantemente en la lucha por sobrevivir.
https://www.youtube.com/watch?v=-nENifNx4j0
Error 4: Ignorar la concentración de clientes
El riesgo se multiplica cuando uno o dos clientes representan una parte significativa de los ingresos. Si uno de ellos se va, el negocio puede tambalearse o incluso caer. Este error suele hacerse evidente solo cuando no hay margen para renegociar el precio.
Error 5: Valorar sin ajustar los números
Los estados financieros que no se ajustan pueden ocultar la realidad. Los resultados pueden verse distorsionados por gastos personales, salarios inflados o ingresos temporales. Comprar sin normalizar significa aceptar un precio basado en números engañosos.
Los ajustes necesarios incluyen:
- Gastos personales cargados a la empresa.
- Sueldos inflados o subvalorados.
- Proveedores seleccionados por relaciones, no por eficiencia.
- Compras innecesarias.
- Ingresos no recurrentes.
Sin estos ajustes, cualquier precio es solo una ilusión.
Dónde se equivoca la mayoría al analizar una empresa como inversión
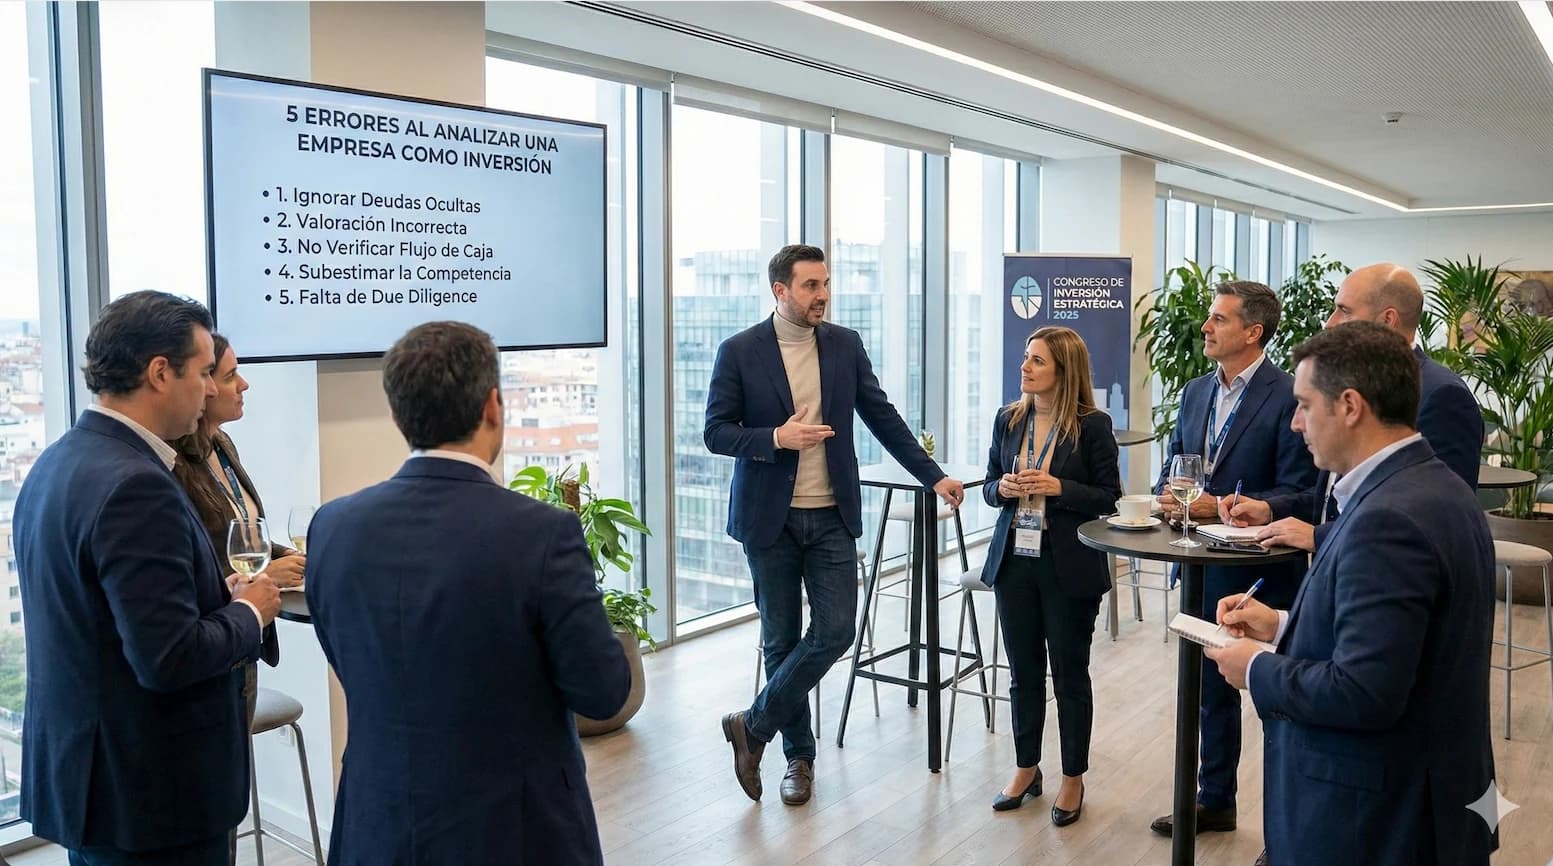
| Error al analizar una empresa | En qué se fija el comprador | Qué debería analizar | Qué provoca ese error |
|---|---|---|---|
| Mirar solo la facturación | Ingresos brutos y crecimiento anual | Flujo de caja libre ajustado | Compra un negocio que vende pero no genera efectivo |
| Comprar por “potencial” | Promesas futuras del vendedor | Resultados históricos verificables | Paga expectativas que no se cumplen |
| Ignorar la dependencia del dueño | El dueño “ayuda” en la operación | Procesos, equipo y autonomía real | El negocio se cae cuando el dueño se va |
| No analizar la concentración de clientes | Número total de clientes | Porcentaje de ingresos por cliente | Un solo cliente puede destruir el negocio |
| Valorar sin normalizar cifras | EBITDA contable sin ajustes | EBITDA ajustado con gastos reales | Paga un precio inflado que el negocio no soporta |
Riesgos que no aparecen en los balances
Existen riesgos que no se reflejan en los números, pero que pueden arruinar un negocio:
- Técnicos clave a punto de abandonar.
- Contratos sin continuidad.
- Deudas ocultas.
- Personal insustituible.
Una empresa puede parecer rentable pero ser estructuralmente frágil.
¿Dónde nos equivocamos al analizar una empresa como inversión?
Un buen análisis es fundamental. Un mal análisis equivale a una mala compra. Debes considerar el flujo de caja libre ajustado y verificable, asegurarte de que haya un margen relevante, y que los ingresos recurrentes superen el 35%.
Además, es crucial que los clientes estén diversificados y que no haya una dependencia excesiva de uno o dos de ellos. También es clave que existan procesos documentados y delegables, y que el equipo operativo esté en su lugar, sin que el propietario sea quien lo haga todo.
Asimismo, es importante que los gastos estén normalizados y que los riesgos sean identificados y gestionados.
Consultoría para comprar o vender empresas con criterio
Te ayudo a decidir si una empresa vale la pena, cómo valorarla y qué haría yo en tu situación antes de comprar o vender.
Esta es la diferencia entre una buena inversión y una compra que se convierte en un lastre
Para analizar una empresa de manera efectiva, debes hacerlo desde una perspectiva de capital, no como una mera inspiración.
Un buen análisis no es complicado, solo requiere disciplina. Antes de avanzar, asegúrate de revisar:
- El flujo de caja real durante al menos 24 meses.
- El porcentaje de ingresos recurrentes.
- El nivel de concentración de clientes.
- La dependencia del propietario en operaciones críticas.
- Las normalizaciones financieras necesarias.
Recuerda que el problema no es solo el precio si alguno de estos aspectos no está en orden; es la empresa en sí.
Medidas a tomar de inmediato:
Solicita los estados financieros reales de los últimos 24 meses.
- Analiza el flujo de caja libre tras los ajustes.
- Observa la recurrencia y concentración de clientes.
- Pide procesos documentados antes de comenzar la negociación.
- Identifica el papel clave del propietario y del equipo: roles, sueldos y posibles duplicaciones de trabajo.
- Asegura un período de transición de 30 a 60 días.
- Rechaza negocios que no puedan operar sin el propietario anterior.
Si el vendedor se niega a proporcionar esta información, entonces la respuesta es clara.
Solo porque realices un buen análisis no significa que necesariamente compres algo. Sin embargo, si tu análisis es deficiente, es casi seguro que terminarás haciendo una mala compra.
La clave está en tener criterios claros antes de realizar una compra
El verdadero error no es querer transformar tu vida. Es comprar sin un método. Esta no es valentía, es una improvisación costosa. Cambiar tu vida no comienza con una renuncia, sino con una selección cuidadosa de lo que decides adquirir.
Trabajar con criterio antes de comprar marca la diferencia
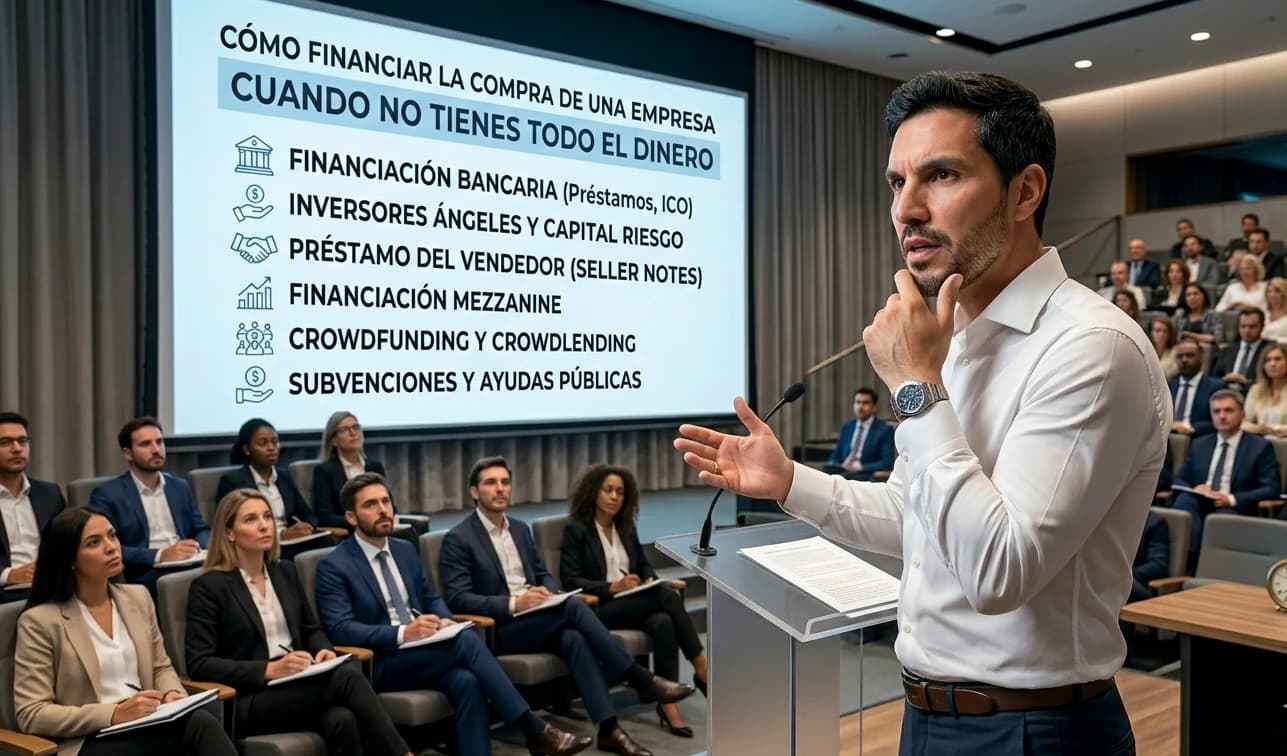
Rafa Gálvez trabaja con profesionales que quieren comprar empresas sin improvisar y sin pagar errores caros. Su enfoque combina análisis financiero, tasación de empresas y reducción de riesgo para filtrar malos negocios antes de comprometer capital.
Si estás evaluando una empresa y no quieres descubrir los errores después de comprar, este análisis se hace antes, no cuando ya es tarde.
Sobre el autor

Rafa Gálvez trabaja como consultor en adquisiciones de negocios. Ayuda a profesionales que quieren dejar su trabajo a reducir el riesgo utilizando datos para tomar decisiones. Su metodología es la intersección del análisis financiero, la tasación y la negociación de negocios reales.
Bibliografía
Brigham, E. F., & Ehrhardt, M. C. Financial Management: Theory and Practice. Cengage Learning.
Marco técnico sobre tasación financiera, flujo de caja, riesgo y toma de decisiones de inversión. Base teórica del análisis de EBITDA ajustado.
https://www.cengage.com/c/financial-management-theory-practice-16e-brigham-ehrhardt/9781337902601

Shane, S. (2009). Why Encouraging More People to Become Entrepreneurs Is Bad Public Policy. Small Business Economics.
Estudio académico que explica por qué emprender desde cero incrementa el riesgo frente a modelos ya operativos y estructurados.
https://link.springer.com/article/10.1007/s11187-009-9215-5

BizBuySell – Small Business Insight Report
https://www.bizbuysell.com/insight-report/

International Business Brokers Association (IBBA) & M&A Source – Market Pulse Report
https://www.ibba.org/market-pulse/